Форс-мажор і знищення товарів: коли не нараховуються зобов'язання з ПДВ

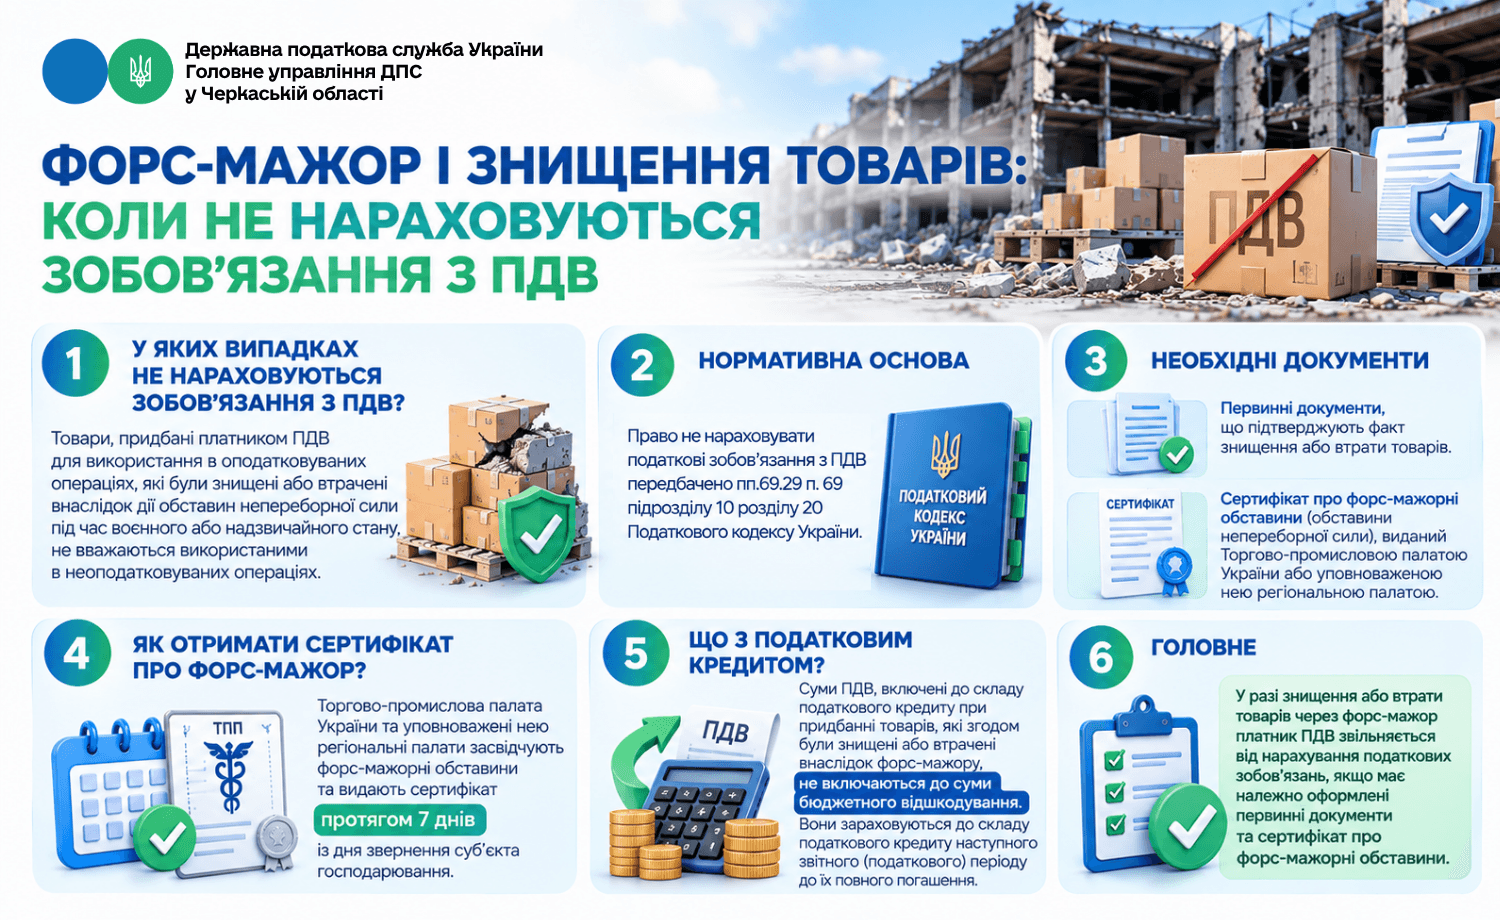
Під час дії воєнного або надзвичайного стану товари, придбані платником ПДВ для використання в оподатковуваних ПДВ операціях, можуть бути знищені або втрачені внаслідок дії обставин непереборної сили. У такому разі вони не вважаються використаними в неоподатковуваних операціях або в операціях, що не є господарською діяльністю платника ПДВ.
Відповідно, обов'язок нараховувати податкові зобов'язання з ПДВ за пунктом 198.5 статті 198 Податкового кодексу України не виникає.
Таку норму передбачає п. 32¹ підрозділу 2 розділу ХХ Податкового кодексу України. Водночас скористатися нею можна лише за наявності належного документального підтвердження настання обставин непереборної сили.
Зокрема, обов'язковою є наявність:
- первинних документів, що підтверджують факт знищення або втрати товарів;
- сертифіката про форс-мажорні обставини (обставини непереборної сили), виданого Торгово-промисловою палатою України або уповноваженою нею регіональною торгово-промисловою палатою.
Саме наявність такого сертифіката є обов'язковою умовою для застосування зазначених норм Податкового кодексу. Торгово-промислова палата України та уповноважені нею регіональні палати засвідчують форс-мажорні обставини та видають сертифікат протягом семи днів із дня звернення суб'єкта господарювання.
Також звертаємо увагу, що суми ПДВ, які були включені до складу податкового кредиту при здійсненні операцій з придбання товарів, які в подальшому були знищені або втрачені внаслідок дії зазначених обставин, не включаються до обрахунку суми бюджетного відшкодування. Вони зараховуються до складу податкового кредиту наступного звітного (податкового) періоду до їх повного погашення.
Отже, у разі знищення або втрати товарів через форс-мажор платник ПДВ звільняється від нарахування податкових зобов'язань, якщо має належно оформлені первинні документи та сертифікат про форс-мажорні обставини. При цьому суми ПДВ за такими товарами не можуть бути заявлені до бюджетного відшкодування, а переносяться до податкового кредиту наступних звітних періодів.
За інформацією ДПС України.