Пошкоджене через війну майно: коли податок на нерухомість не сплачується

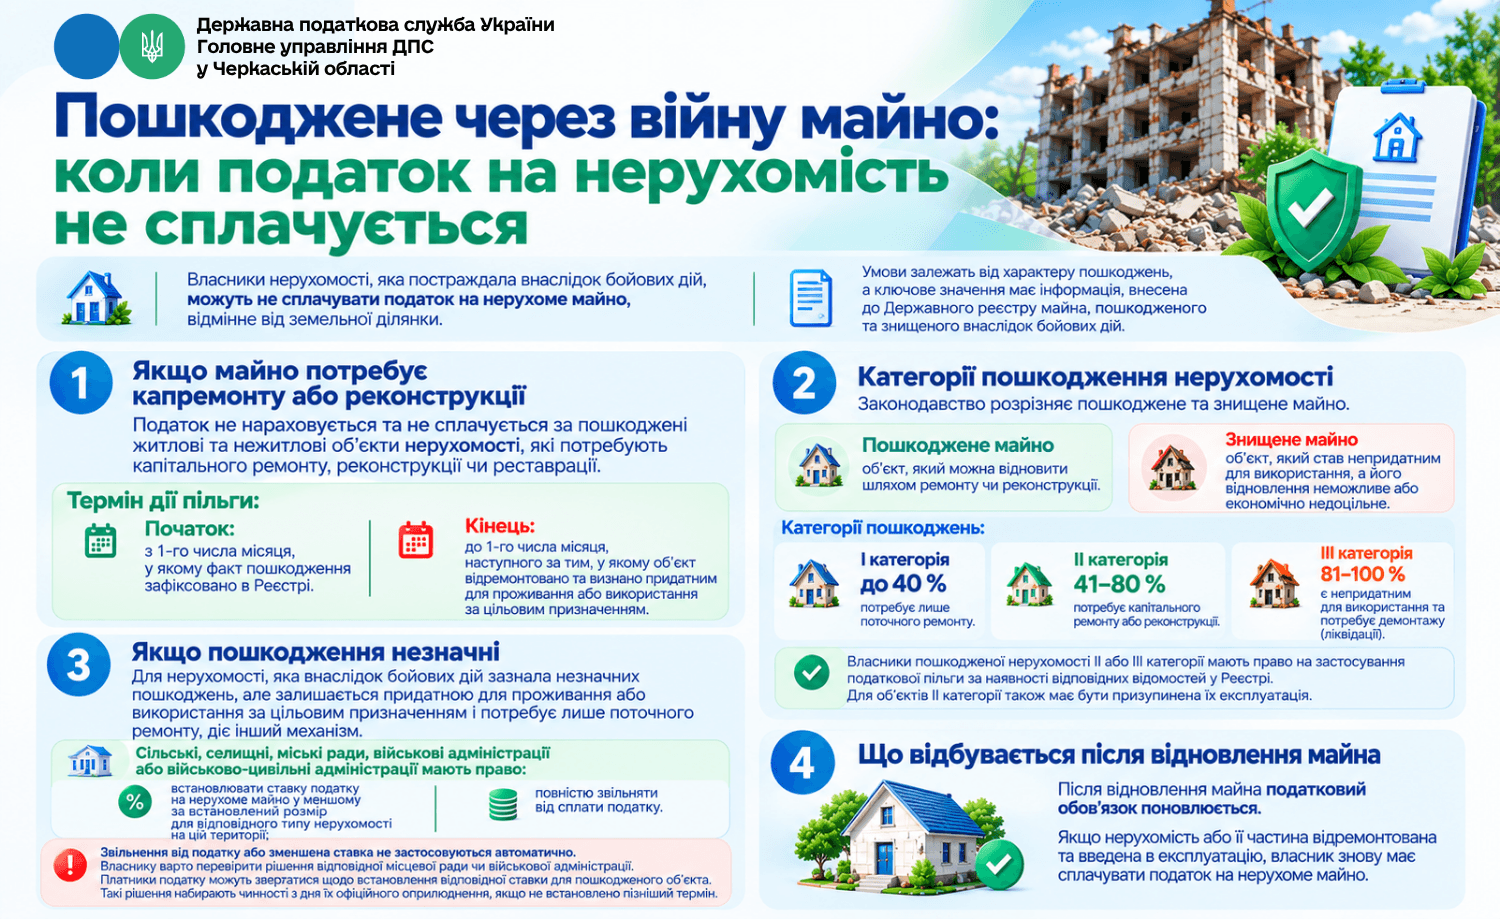
Власники нерухомості, яка постраждала внаслідок бойових дій, можуть не сплачувати податок на нерухоме майно, відмінне від земельної ділянки.
Умови залежать від характеру пошкоджень, а ключове значення має інформація, внесена до Державного реєстру майна, пошкодженого та знищеного внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією росії проти України (далі – Реєстр).
Якщо майно потребує капремонту або реконструкції
Податок не нараховується та не сплачується за пошкоджені житлові та нежитлові об’єкти нерухомості, які потребують капітального ремонту, реконструкції чи реставрації.
Термін дії пільги:
Початок: з 1-го числа місяця, у якому факт пошкодження зафіксовано в Реєстрі.
Кінець: до 1-го числа місяця, наступного за тим, у якому об’єкт відремонтовано та визнано придатним для проживання або використання за цільовим призначенням.
Важливо для застосування цієї норми – факт пошкодження має бути зафіксований саме в Реєстрі.
Порядок подання інформації про пошкоджене та знищене нерухоме майно визначений постановою Кабінету Міністрів України від 26 березня 2022 року № 380. Він поширюється на фізичних та юридичних осіб, чия нерухомість була пошкоджена або знищена внаслідок війни починаючи з 19 лютого 2014 року.
Категорії пошкодження нерухомості
Законодавство розрізняє пошкоджене та знищене майно.
Пошкодженим вважається об’єкт, який можна відновити шляхом ремонту чи реконструкції.
Знищене майно – це об’єкт, який став непридатним для використання за призначенням, а його відновлення неможливе або економічно недоцільне.
Окремо визначено категорії пошкоджень:
І категорія – об’єкти зі ступенем пошкодження орієнтовно до 40 %, які потребують лише поточного ремонту;
ІІ категорія – об’єкти зі ступенем пошкодження орієнтовно 41–80 %, які потребують капітального ремонту або реконструкції;
ІІІ категорія – об’єкти зі ступенем пошкодження 81–100%, які є непридатними для використання та потребують демонтажу (ліквідації).
Власники пошкодженої нерухомості ІІ або ІІІ категорії мають право на застосування податкової пільги за наявності відповідних відомостей у Реєстрі.
Для об’єктів ІІ категорії також має бути призупинена їх експлуатація на час проведення капітального ремонту, реконструкції чи реставрації.
Що відбувається після відновлення майна
Після відновлення майна податковий обов’язок поновлюється.
Якщо нерухомість або її частина відремонтована та введена в експлуатацію, власник знову має сплачувати податок на нерухоме майно.
Якщо пошкодження незначні
Для нерухомості, яка внаслідок бойових дій зазнала незначних пошкоджень, але залишається придатною для проживання або використання за цільовим призначенням і потребує лише поточного ремонту, діє інший механізм.
У такому випадку сільські, селищні, міські ради, військові адміністрації або військово-цивільні адміністрації мають право:
встановлювати ставку податку на нерухоме майно у меншому за встановлений розмір для відповідного типу нерухомості на цій території;
повністю звільняти від сплати податку.
Тобто звільнення від податку або зменшена ставка не застосовуються автоматично.
Власнику варто перевірити рішення відповідної місцевої ради чи військової адміністрації.
Платники податку також можуть звертатися до органу місцевого самоврядування або військової адміністрації щодо встановлення відповідної ставки для пошкодженого об’єкта.
Такі рішення набирають чинності з дня їх офіційного оприлюднення, якщо не встановлено пізніший строк.