Як повідомити ДПС про втрату або пошкодження майна внаслідок війни

До якого контролюючого органу та в який спосіб подається повідомлення про втрату, знищення або пошкодження майна (товарів) внаслідок збройної агресії російської федерації проти України (у тому числі за якою електронною формою)?
Платники податків, майно яких втрачено, знищено або пошкоджено внаслідок збройної агресії російської федерації проти України, можуть добровільно подати до ДПС відповідне Повідомлення. Воно не належить до обов’язкових форм податкової звітності.
У Повідомленні зазначаються дані платника, відомості про пошкоджений об’єкт, перелік втраченого майна та орієнтовний розмір збитків.
Документ подається за основним місцем обліку платника податків у паперовій формі через центр обслуговування платників або в електронній формі через режим «Введення звітності» приватної частини Електронного кабінету.
Для юридичних осіб передбачено форму J1329901, для фізичних осіб – F1329901. До Повідомлення додаються копії підтвердних документів, які завантажуються окремими додатками до Повідомлення у форматі PDF.
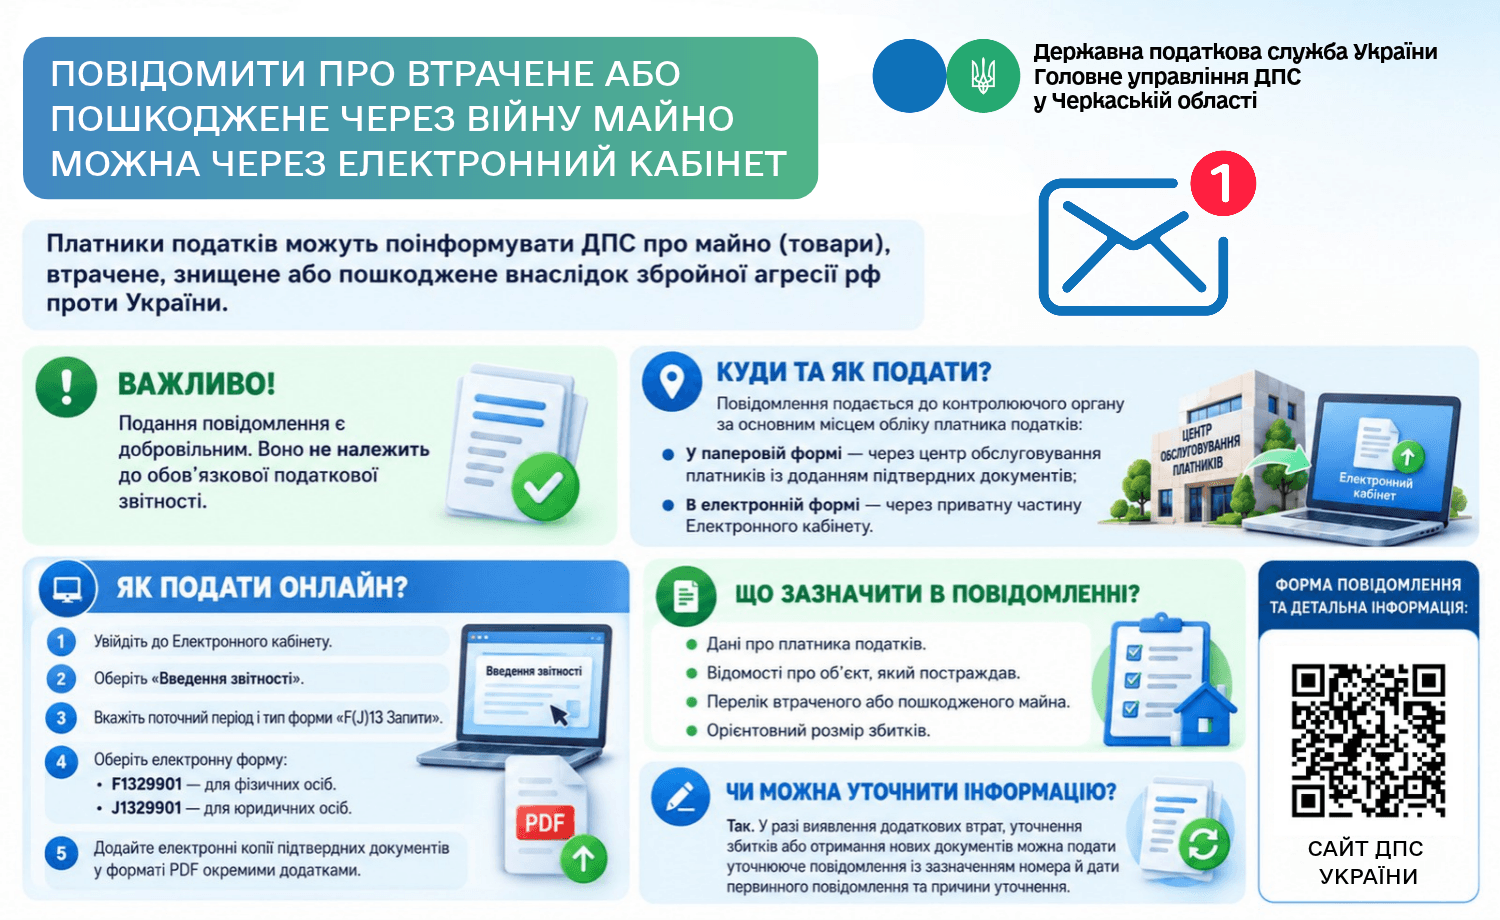
У разі виявлення додаткових втрат або уточнення суми збитків платник може подати уточнююче Повідомлення із зазначенням номера, дати первинного документа та причини уточнення.
Детальніше – у роз’ясненні Загальнодоступного інформаційно-довідкового ресурсу ДПС: https://zir.tax.gov.ua/main/bz/view/?src=ques&id=44831